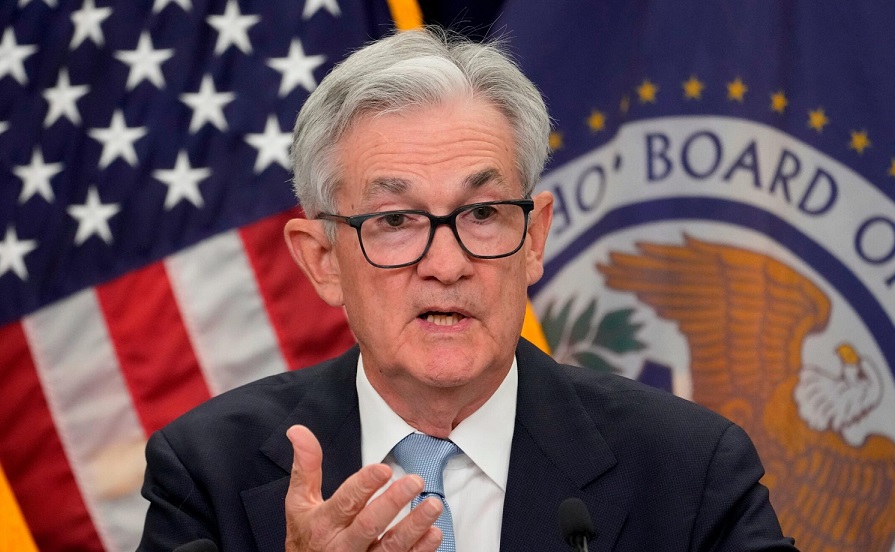
Peu de chance dès lors de voir le comité monétaire de la Fed (FOMC) considérer faire une pause dès maintenant dans sa marche en avant.
Largement anticipée, une hausse modérée d’un quart de point de pourcentage, soit 25 points de base, est l’hypothèse très largement retenue parmi les acteurs du marché, selon l’évaluation de CME Group.
Si l’idée d’une pause prévalait fin mars, les anticipations d’une hausse de cette magnitude sont largement envisagées depuis début avril.
Il n’empêche que la situation a sensiblement évolué ces dernières semaines. Alors qu’elle résistait toujours, l’économie américaine multiplie les signes d’essoufflement, longtemps attendus et enfin visibles.
La semaine dernière, la croissance du premier trimestre est ressortie à 0,3% par rapport aux trois derniers mois de 2022 et à seulement 1,1% en rythme annualisé. Et la probabilité d’une récession, plus marquée qu’attendue initialement, est largement anticipée par les marchés.
“Nos données nous laissent à penser que le resserrement monétaire et les récentes tensions dans le système bancaire vont entraîner une légère récession, plus forte cependant que ce que nous avions anticipé jusqu’à présent”, a ainsi souligné le chef économiste d’Oxford Economics, Ryan Sweet, interrogé par l’AFP.
Plus encore, la fragilité de certains établissements bancaires est revenue sur le devant de la scène avec la chute de la banque régionale First Republic, finalement rachetée au cours du week-end par JPMorgan Chase, le numéro un du secteur.
L’inquiétude sur la solidité de ces banques de taille moyenne reste forte, plusieurs d’entre elles voyant leur titre chuter mardi à Wall Street, à l’image de PacWest Bancorp (-27,78%) ou Western Alliance (-15,12%).
“La peur était de retour pour le secteur bancaire”, a commenté Adam Sarhan de 50 Park Investments. “La peur est un sentiment très puissant à Wall Street. Quand il entre par la porte, la logique sort par la fenêtre”, a-t-il ajouté.
“La Fed doit considérer” ces difficultés bancaires “comme un événement qui change la donne”, a affirmé Karl Haeling de LBBW, et non plus considérer que les banques font les frais de cas “isolés de mauvaise gestion”.