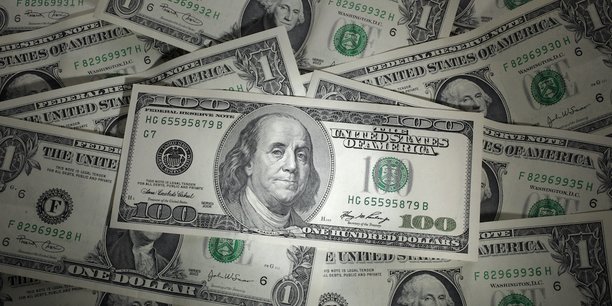
Le Dollar se fait rare, car le monde entier en veut et en manque. Cette problématique – récurrente depuis les années 1960 – de raréfaction de la monnaie américaine constitue un incroyable casse-tête pour les pays endettés en cette devise dès lors que celle-ci est amenée à s›apprécier, car leurs endettements et leurs intérêts débiteurs renchérissent selon la même proportion.
Par Michel Santi, économiste.
Nous revivons ce type de quadrature du cercle depuis quelques mois, car le dollar atteint désormais des paliers de hausse historiques contre une multitude de devises et non des moindres comme le Yen japonais, la Livre Sterling et bien sûr vis-à-vis contre quasiment toutes les monnaies des pays émergents. L’Histoire est cependant à même d’aider notre compréhension de ces mécanismes qui embrassent, dans une même étreinte étouffante, les taux d’intérêt, la dette publique, les crédits aux privés, le tout par la courroie de transmission du dollar, peut-on lire sur La tribune. À cet égard, l’abrogation du système mis en place en 1944 à Bretton Woods eut pour conséquence (intentionnelle ou pas de la part des autorités américaines de l’époque ?) que ce soient, en réalité, les non-américains qui financent le train de vie des citoyens américains ! L’abandon de Bretton Woods ouvrit ainsi la voie à une asymétrie aberrante de la finance universelle s’exprimant en un principe simple mais cruel : il en coûte à peine quelques cents à l’administration américaine d’imprimer un billet de 100 dollars quand tous les autres pays – sans exception – doivent mériter ces mêmes 100 dollars, les gagner soit par leur travail, soit par leurs exportations, etc. (formule de Barry Eichengreen).
La clairvoyance de Charles De Gaulle
Du point de vue de la chronologie, c’est la clairvoyance de Charles De Gaulle qui devait accélérer la fin de Bretton Woods lorsqu’il décida, en 1965, d’échanger tous les dollars en réserve en France contre de l’or au courofficiel de 35 dollars l’once.
Ce coup d’éclat sonna en effet le glas de Bretton Woods, car le Président français craignait (à juste titre) ne plus être en mesure dans un avenir proche d’échanger ses billets verts contre l’or. Et pour cause, car les réserves américaines dans ce métal précieux se montaient à environ 13,3 milliards alors que les banques centrales étrangères détenaient…14 milliards de dollars en réserves ! La volte-face américaine fut toutefois spectaculaire et unilatérale puisque – à l’issue d’un séjour historique à Camp David dans le plus grand secret autour de ses collaborateurs principaux – Nixon annonça le 15 août 1971 la rupture de ces accords internationaux vieux de 25 ans qui consistaient en une conversion automatique d’une once d’or contre le prix fixe 35 dollars.
Ce pilier de Bretton Woods unanimement adopté à l’époque en fin de Seconde Guerre mondiale fut balayé par les Etats-Unis qui donnèrent ainsi au système monétaire mondial une orientation révolutionnaire aux conséquences tout aussi lourdes qu’impossibles de prévoir : à savoir l’imposition des taux de change flottants.